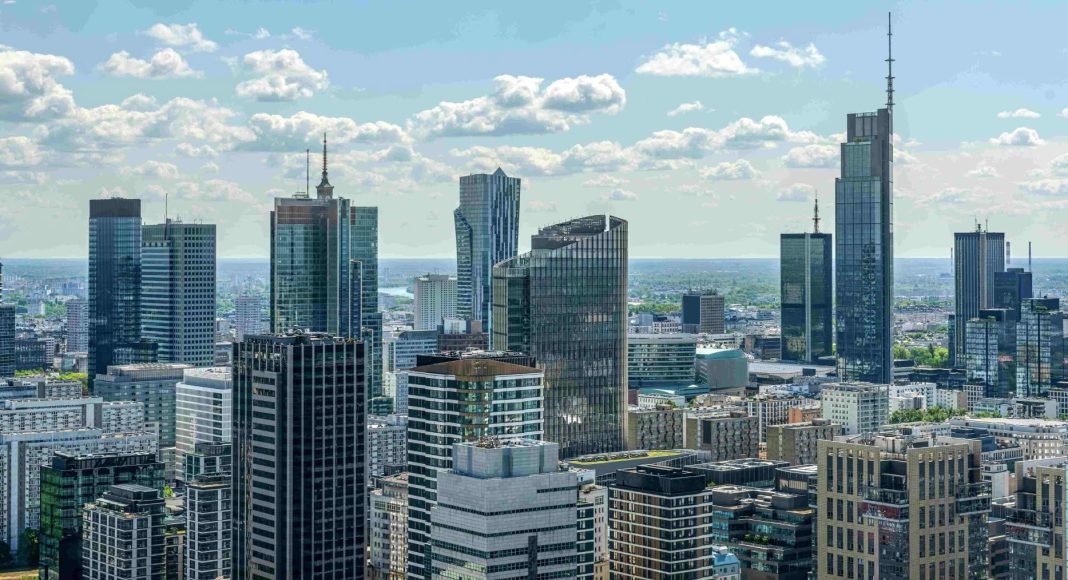
Warszawski rynek biurowy wyraźnie się ożywia. W pierwszym półroczu 2026 roku najemcy wynajęli najwięcej powierzchni biurowej od siedmiu lat. Jednocześnie na rynek trafiło bardzo niewiele nowych biur, a dostępna powierzchnia systematycznie się kurczy. Największy popyt koncentruje się w centrum Warszawy, szczególnie w Śródmieściu i na Woli.
Jak wynika z najnowszego raportu BNP Paribas Real Estate Poland „Review – rynek biurowy w Warszawie, II kw. 2026”, w drugim kwartale najemcy podpisali umowy obejmujące 283 tys. mkw. powierzchni biurowej. To najlepszy wynik od siedmiu lat i o 83,5 proc. więcej niż w analogicznym okresie 2025 roku.
Największą transakcją w okresie od kwietnia do czerwca było przedłużenie umowy przez poufnego najemcę w budynku Senator w Centralnym Obszarze Biznesu. Umowa objęła ponad 23 tys. mkw. powierzchni. Kolejne miejsca zajęły przedłużenie umowy przez Frontex w Warsaw Spire B, obejmujące 21,5 tys. mkw., oraz nowa umowa Visa Europe w The Bridge na 17,3 tys. mkw.
Rosnący popyt widoczny jest zarówno w przypadku największych transakcji, jak i średnich umów. Firmy coraz większą uwagę zwracają na jakość budynków, ich lokalizację oraz standard techniczny. Najlepsze powierzchnie szybko znikają z rynku, dlatego najemcy są coraz częściej gotowi na kompromisy.
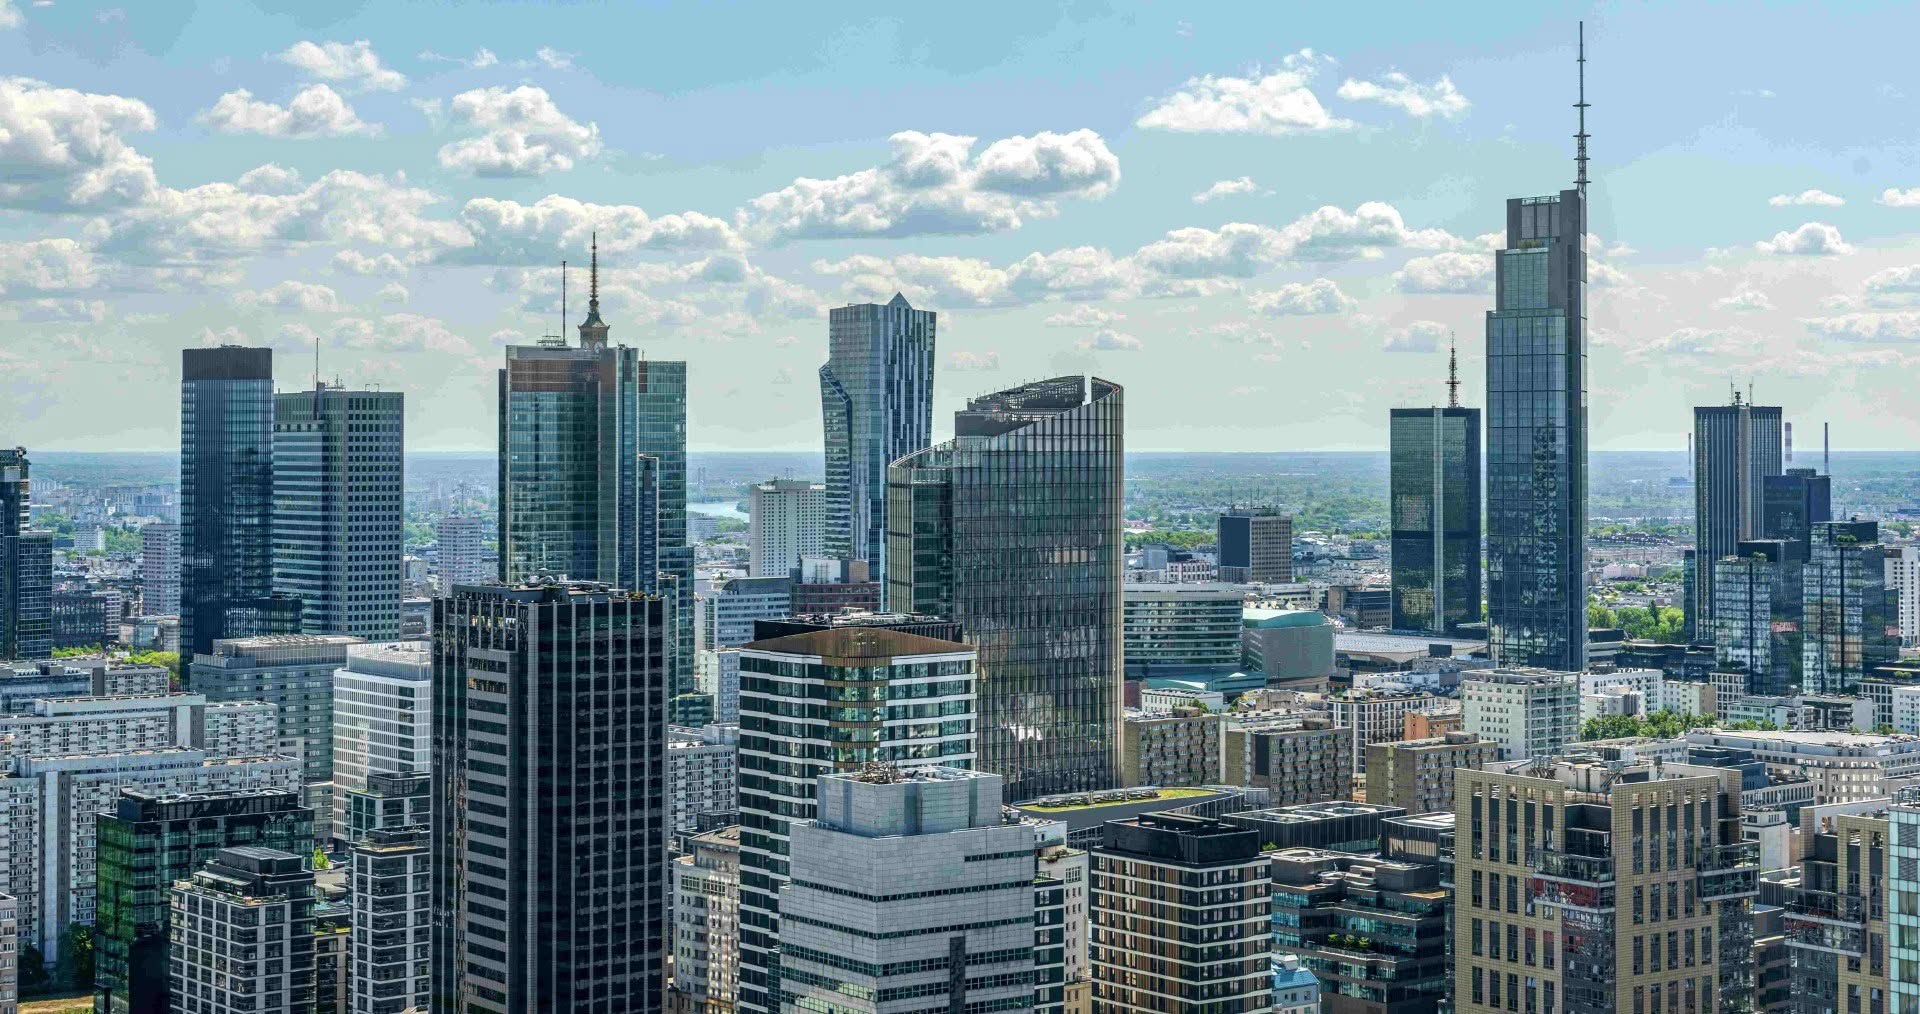
Najbardziej korzystają na tym właściciele nowoczesnych biurowców położonych w centrum miasta. Szczególnie mocny popyt utrzymuje się w Śródmieściu i na Woli.
– Należy oczekiwać dalszego spadku dostępności nowoczesnych biur w najbardziej poszukiwanych lokalizacjach. Rynek coraz wyraźniej funkcjonuje jako przestrzeń dwóch prędkości. W centrum przewagę negocjacyjną posiadają właściciele, podczas gdy poza centralnymi strefami większa dostępność powierzchni nadal zapewnia najemcom szerszy wybór i większą elastyczność negocjacyjną – ocenia Wiktoria Weilandt, pełniąca obowiązki dyrektora Działu Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.
Zmniejszająca się liczba dostępnych biur sprawia również, że firmy coraz częściej decydują się na pozostanie w dotychczasowych lokalizacjach. W drugim kwartale przedłużenia umów odpowiadały za 52 proc. wszystkich transakcji. Nowe umowy stanowiły 44 proc., a przednajmy zaledwie 3,6 proc.
Na rynku coraz wyraźniej zaznacza swoją obecność sektor publiczny. W ciągu ostatnich czterech kwartałów odpowiadał on za 13 proc. zawartych umów, wyprzedzając produkcję (12 proc.), sektor IT (11 proc.) oraz bankowość (10 proc.). Instytucje publiczne coraz częściej wybierają nowoczesne biurowce spełniające wysokie wymagania techniczne i środowiskowe, zawierając przy tym długoterminowe umowy.
Rosnąć może również znaczenie firm rozwijających technologie dual-use, czyli rozwiązania wykorzystywane zarówno w sektorze cywilnym, jak i obronnym. Ich rozwój może w kolejnych latach przełożyć się na dodatkowe zapotrzebowanie na nowoczesne powierzchnie biurowe, szczególnie w lokalizacjach z rozwiniętym zapleczem technologicznym i badawczo-rozwojowym.
Problemem pozostaje natomiast niewielka liczba nowych inwestycji. W drugim kwartale 2026 roku w Warszawie oddano do użytkowania zaledwie 2,3 tys. mkw. nowej powierzchni biurowej. To efekt jednej inwestycji – Przemysłowej 26, zrealizowanej przez Powiśle Nieruchomości.
W ujęciu ostatnich czterech kwartałów nowa podaż wyniosła niespełna 49 tys. mkw. To niewiele w porównaniu z wcześniejszymi latami.
Więcej biur jest natomiast obecnie w budowie. Do końca 2028 roku w Warszawie ma powstać ponad 138 tys. mkw. nowoczesnej powierzchni biurowej. Aż 63 proc. tej podaży będzie zlokalizowane w centrum miasta.
Wśród największych projektów znajdują się AFI Tower z około 50 tys. mkw. powierzchni, Upper One z 35 tys. mkw. oraz Skyliner II, który zaoferuje około 23 tys. mkw. nowych biur.
Jednocześnie Warszawa ma coraz mniej pustych biur. W drugim kwartale dostępna powierzchnia zmniejszyła się do 529 tys. mkw. To o 22 proc. mniej niż rok wcześniej i o 11 proc. mniej niż w pierwszym kwartale 2026 roku.
Wskaźnik pustostanów spadł do 8,5 proc. Najlepiej sytuacja wygląda w centrum miasta, gdzie wynosi zaledwie 4,8 proc. Poza centrum jest to 11,8 proc.
Najwięcej wolnej powierzchni pozostaje w rejonie Żwirki i Wigury, gdzie wskaźnik pustostanów zbliża się do 20 proc., oraz na Służewcu, gdzie wynosi 17 proc. Z kolei najmniej wolnych biur jest w Centrum Wschód – 3,8 proc. – oraz na Ursynowie i Wilanowie, gdzie wskaźnik wynosi 2,7 proc.
Bardzo wyraźna jest również różnica pomiędzy starszymi a nowymi biurowcami. W budynkach mających mniej niż pięć lat wolnych pozostaje zaledwie 2,1 proc. powierzchni. To pokazuje, że najemcy coraz mocniej koncentrują się na nowoczesnych, wysokiej jakości budynkach.
Rosnący popyt przy jednoczesnym ograniczeniu podaży może w przyszłości przełożyć się również na wzrost czynszów. Obecnie stawki wywoławcze pozostają względnie stabilne, ale konkurencja o najlepsze powierzchnie jest coraz większa.
Najwyższe czynsze bazowe w centrum Warszawy sięgają obecnie 30 euro za mkw. miesięcznie. Poza centrum jest to maksymalnie około 19,50 euro za mkw.
– Rosnąca konkurencja o najlepsze biura przekłada się również na ceny. Obecnie najwyższe czynsze bazowe za powierzchnie biurowe w centrum Warszawy wynoszą 30 euro za mkw. miesięcznie, a poza centrum sięgają 19,50 euro. Prognozujemy, że stawki za najbardziej prestiżowe lokalizacje mogą jeszcze w tym roku przekroczyć poziom 30 euro za mkw. – mówi Ewa Nicewicz, starsza konsultantka w Dziale Wynajmu Powierzchni Biurowych BNP Paribas Real Estate Poland.
Warszawski rynek biurowy wchodzi więc w nową fazę. Najemcy wracają na rynek z coraz większym apetytem, ale jednocześnie wybór dostępnych, nowoczesnych powierzchni jest coraz mniejszy. Szczególnie widoczne jest to w centrum, gdzie najlepsze biurowce szybko znajdują najemców. Jeśli nowa podaż nie zacznie rosnąć, Warszawa może wkrótce znaleźć się w sytuacji, w której o najbardziej atrakcyjne biura firmy będą musiały konkurować znacznie mocniej niż dotychczas.